IN PLANUNGAlle Speicher reserviert
Hochen 1, Nürtingen-Neckarhausen (Baden-Württemberg)
6.264 kWh
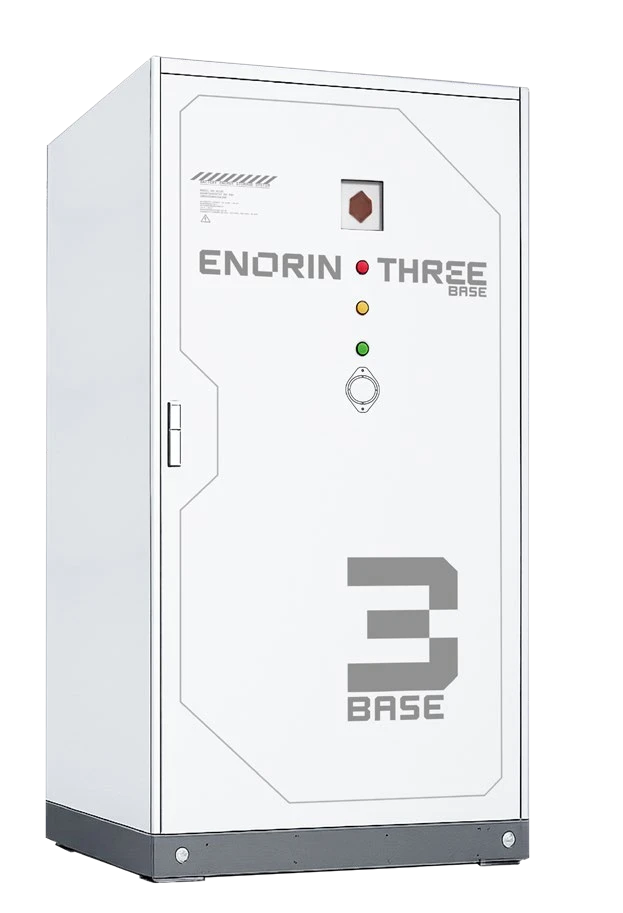
- 24 Speicher ENORIN THREE BASE
- 3 MW / 6,26 MWh
- Netzanschluss 10 kV
- Inbetriebnahme geplant: 15.04.2027
Was bereits gesichert ist
- Fläche
- Pachtvertrag unterzeichnet (05.08.2026), Grunddienstbarkeit im Grundbuch eingetragen
- Baurecht
- Verfahrensfreiheit schriftlich bestätigt
- Netzanschluss
- Angebot des Netzbetreibers angenommen, Anschlusskosten bezahlt
- Speichersystem
- ENORIN THREE BASE, Planung und Errichtung durch enorin GmbH